

A carne cultivada – produzida a partir de células animais em vez de gado criado em explorações pecuárias – oferece uma via para produzir carne com menores emissões de gases com efeito de estufa e menor consumo de recursos. Enquanto a Ásia avança rapidamente na integração desta tecnologia, seguindo um roteiro acelerado para a carne cultivada, a Europa regista um progresso mais lento devido a regulamentações mais rigorosas e à relutância dos consumidores.
- Ásia: Singapura lidera as autorizações, com produtos como frango e codorniz cultivados já presentes no mercado. A China apoia o setor através da sua política nacional, e o interesse dos consumidores é elevado, impulsionado por preocupações de segurança alimentar.
- Europa: Os entraves regulamentares ao abrigo do quadro de Novos Alimentos da UE atrasam as aprovações até cinco anos. O Reino Unido alcançou pequenos avanços, mas a adoção em larga escala continua limitada devido à desconfiança dos consumidores e à resistência associada à preservação das práticas alimentares tradicionais.
Comparação Rápida
| Critérios | Europa | Ásia |
|---|---|---|
| Dimensão do Mercado (2024) | $80.84m | $179.0m |
| Projeção de Crescimento | $276.68m até 2033 (CAGR: 14.65%) | $510.7m até 2033 (CAGR: 12.3%) |
| Velocidade Regulamentar | Lenta (3–5 anos para aprovação) | Mais rápida (avaliações caso a caso) |
| Abertura dos Consumidores | Menor (32% desconfiam da tecnologia alimentar) | Maior (ex.: 60% na Índia) |
| Principais Intervenientes | Reino Unido, Países Baixos, Alemanha | Singapura, China, Coreia do Sul |
As políticas de apoio e o interesse dos consumidores na Ásia posicionam a região como líder, enquanto a abordagem cautelosa da Europa atrasa o progresso.
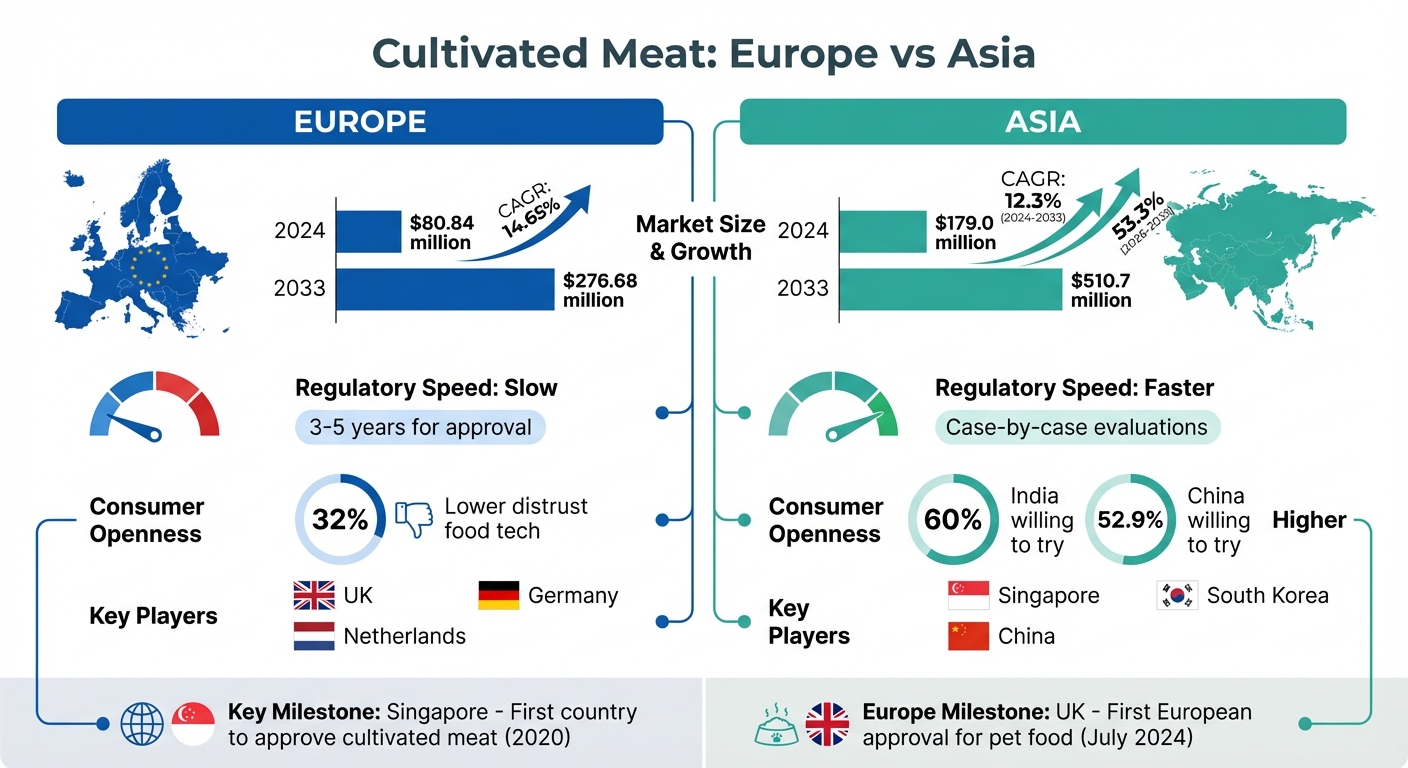
Comparação do Mercado de Carne Cultivada: Europa vs. Ásia 2024-2033
Dimensão e Crescimento do Mercado: Europa vs. Ásia
Dimensão do Mercado Europeu e Tendências de Adoção
Em 2024, o mercado europeu de carne cultivada foi avaliado em $80.84 milhões, com projeções a apontar para um crescimento até $276.68 milhões até 2033, representando uma taxa de crescimento anual composta (CAGR) de 14.65% [7]. O Reino Unido, a Alemanha e os Países Baixos lideram este setor. Notavelmente, o Reino Unido tornou-se o primeiro país europeu a conceder aprovação regulamentar para a carne cultivada em 2024, embora esta autorização tenha sido restrita ao mercado de alimentos para animais de companhia [10].
Um exemplo de destaque é a empresa britânica Meatly, que obteve a primeira aprovação regulamentar da Europa para carne cultivada no setor dos alimentos para animais de companhia em 2024. Em fevereiro de 2025, a Meatly lançou um alimento húmido para gatos com 4% de frango cultivado, com um preço de aproximadamente 69,80 £ por quilograma [10]. Entretanto, a Mosa Meat, uma empresa neerlandesa, garantiu 40 milhões de euros de financiamento em 2024, assinalando o maior investimento individual europeu no setor desde 2022. Este financiamento visa apoiar a entrada no mercado e os esforços de aumento de escala. Isto envolve processos de produção de carne cultivada complexos para alcançar a viabilidade comercial. As aves de capoeira continuam a ser uma categoria dominante na Europa, representando cerca de 36% do mercado, em grande parte devido aos seus custos de produção mais baixos e à familiaridade entre os consumidores [7].
Curiosamente, mais de metade dos consumidores em 13 países da UE manifestaram a aceitação dos consumidores em relação à carne cultivada. No entanto, os regulamentos rigorosos sobre Novos Alimentos e as fortes ligações às práticas agrícolas tradicionais abrandaram de certa forma o progresso [7][10].
Dimensão do mercado e tendências de adoção na Ásia
O mercado de carne cultivada na Ásia está a crescer a um ritmo diferente, impulsionado pela inovação e por um forte apoio governamental. Em 2024, o mercado da região Ásia-Pacífico foi avaliado em 179,0 milhões de dólares — mais do dobro do europeu — e prevê-se que atinja os 510,7 milhões de dólares até 2033, com uma TCAC de 12,3% entre 2024 e 2033. Notavelmente, o crescimento entre 2026 e 2035 poderá atingir uma TCAC ainda mais elevada, de 53,3% [8][9]. Os principais intervenientes nesta região incluem Singapura, a China e a Coreia do Sul, com Singapura a assumir a liderança nas aprovações comerciais. A China integrou também a carne cultivada no seu 14.º Plano Quinquenal Agrícola, lançado em 2022 [6][9].
Singapura tem sido pioneira neste setor. Em maio de 2024, a GOOD Meat, uma divisão da Eat Just, alcançou um marco global ao iniciar a primeira venda a retalho de sempre de carne cultivada no Huber’s Butchery. O seu produto, "GOOD Meat 3", contém 3% de frango cultivado e promete o sabor e a textura da carne convencional a um preço reduzido [9][10]. De modo semelhante, a empresa australiana Vow entrou no mercado em abril de 2024 com a sua marca "Forged" de parfait de codorniz cultivada em Singapura, obtendo posteriormente a aprovação regulamentar na Austrália em junho de 2025 [10].
A rápida expansão da Ásia é impulsionada por preocupações com a segurança alimentar, pela elevada densidade populacional e pelo envolvimento ativo dos governos. O interesse dos consumidores é igualmente forte, com inquéritos a indicar que 60% dos consumidores indianos e 52,9% dos consumidores chineses estão dispostos a experimentar carne cultivada [9][10]. À escala global, as aves de capoeira e os produtos do mar constituem categorias-chave, representando em conjunto cerca de 41% da quota de mercado [10].
sbb-itb-c323ed3
Quadros Regulamentares e Políticas
A Abordagem Regulamentar da Europa
Na União Europeia, a carne cultivada é classificada como um Novo Alimento ao abrigo do Regulamento (UE) 2015/2283. Isto significa que tem de ser submetida a uma avaliação de segurança pré-comercialização pela Autoridade Europeia para a Segurança dos Alimentos (EFSA), seguida de uma votação política pelos Estados-Membros da UE [11]. Embora o processo esteja oficialmente previsto para demorar 18 meses, pode prolongar-se até três anos se a EFSA solicitar dados adicionais [11].
Este calendário alargado coloca desafios substanciais às startups. Daan Luining, CTO e cofundador da Meatable, destacou esta questão:
"A maioria dos especialistas ou pessoas que já passaram por um processo deste tipo afirmaram-nos que poderia facilmente demorar de três a cinco anos [para obter aprovação na Europa], o que representa um consumo de capital que não consigo suportar" [4].
Como resultado, muitas empresas europeias optaram por lançar os seus produtos em mercados como Singapura e os EUA, onde os processos de aprovação são mais ágeis.
A somar aos atrasos surge a resistência política. Em dezembro de 2023, a Itália aprovou a Lei n.º 172/2023, que proíbe terminantemente a produção e venda de carne cultivada com o intuito de salvaguardar o seu "património gastronómico" [11]. No início de 2024, 14 países da UE, incluindo a França e a Áustria, tinham assinado uma nota manifestando preocupações quanto aos aspetos éticos e de segurança desta tecnologia [11]. Até 2025, apenas um pedido — submetido pela empresa francesa Gourmey para foie gras cultivado — tinha sido apresentado junto da EFSA [11].
Após o Brexit, o Reino Unido seguiu um caminho diferente. A Food Standards Agency introduziu uma «regulatory sandbox», oferecendo apoio prévio à submissão de produtos de carne cultivada para resolver questões de segurança e escalabilidade antes da submissão formal [3][4]. Esta abordagem deu frutos em julho de 2024, quando a Meatly, sediada no Reino Unido, obteve a primeira aprovação limitada da Europa para alimentos para animais de companhia de carne cultivada [3][4].
Abordagem regulamentar na Ásia
Em contraste com a maior lentidão dos processos europeus, a Ásia adotou uma postura regulamentar mais ágil. Singapura lidera o caminho com uma estrutura de avaliação caso a caso que prioriza o diálogo precoce entre os produtores e a Singapore Food Agency (SFA) [5][12]. Este método colaborativo permitiu aprovações mais rápidas — Singapura foi o primeiro país a autorizar a venda de carne cultivada, logo em 2020 [12]. Até fevereiro de 2026, a SFA tinha aprovado três produtos: o frango cultivado da Good Meat, a codorniz cultivada da Vow e o frango cultivado da Parima [3].
Anthony Chow, da Agronomics, sublinhou a nítida diferença entre os ambientes regulamentares:
«Está provado que é possível obter a aprovação de produtos em Singapura e nos EUA — não há qualquer evidência de que isso seja possível na Europa. Por isso, por que razão assumiria esse risco adicional?» [4]
O Japão está também a emergir como um interveniente de destaque na Ásia, combinando um foco rigoroso na segurança com uma perspetiva inovadora. Suzi Gerber, Diretora Executiva da AMPS Innovation, observou:
«O Japão realizou uma análise de segurança bastante sólida... São extremamente recetivos à tecnologia, mas também reconhecidamente rigorosos no que toca à segurança» [3].
Estas abordagens regulamentares divergentes têm um impacto direto nos custos e no aumento de escala. A falta de alinhamento global pode aumentar as despesas de aprovação para as empresas em até 30% [12]. Além disso, 75% das empresas de carne cultivada apontam a inconsistência das normas internacionais e a proteção de dados como grandes barreiras ao crescimento [12].
Atitudes dos Consumidores e Barreiras
Atitudes dos Consumidores Europeus
Na Europa, muitos consumidores consideram a carne cultivada tanto "não natural" como excessivamente processada. Durk Bosma, Head of Insights no EIT Consumer Observatory, resumiu o ceticismo com a seguinte observação:
"Os consumidores não conseguem realmente conceber que algo que se desenvolve numa placa de Petri possa tornar-se semelhante a um bife." [13]
Esta relutância é especialmente vincada em países como França, Itália e Alemanha, onde as práticas culinárias tradicionais colidem frequentemente com o conceito de tecnologia alimentar [2]. Embora estas preocupações representem um obstáculo significativo, o bem-estar animal continua a ser um poderoso fator de motivação. Mais de 40% dos veganos e vegetarianos na Europa mostram-se recetivos a experimentar carne cultivada, principalmente por eliminar o sofrimento animal [6]. Ainda assim, 32% dos consumidores europeus manifestam desconfiança relativamente à ciência e às empresas por detrás das inovações no setor da tecnologia alimentar [2].
| Fator | Visão do Consumidor Europeu |
|---|---|
| Principal Impulsionador | Bem-estar animal e considerações éticas [13] |
| Principal Barreira | Perceção de produto "não natural" e altamente processado [13] |
| Nível de Desconfiança | 32% céticos relativamente às empresas de tecnologia alimentar e à ciência [2] |
| Recetividade | Abaixo da média global, particularmente em França, Itália e Alemanha [2][13] |
Atitudes dos Consumidores Asiáticos
Em contrapartida, os consumidores na Ásia revelam um nível de abertura significativamente superior relativamente à carne cultivada [13]. A Malásia, por exemplo, regista 26% da sua população disposta a experimentá-la [2]. Tom Rees, Industry Manager na Euromonitor International, destacou a liderança da Ásia neste setor:
"Globalmente, é a Ásia que lidera o caminho, e talvez a China detenha o maior potencial." [6]
A segurança alimentar desempenha um papel fulcral nesta aceitação. Quando a China incluiu a carne cultivada no seu Plano Quinquenal em janeiro de 2022, sinalizou um forte apoio governamental, o qual influenciou positivamente as atitudes dos consumidores [6]. Este respaldo institucional criou um ambiente favorável para soluções alimentares inovadoras. Adicionalmente, as preocupações com a segurança dos alimentos encontram maior eco na Ásia, onde 31% dos consumidores a consideram um fator motivador, em comparação com apenas 21% na Europa [2]. Flora Zwolinski, Senior Insight Manager na Lumina Intelligence, sublinhou:
"Os quadros regulamentares asiáticos apresentam, muito provavelmente, menor burocracia... os consumidores nos mercados asiáticos demonstram uma maior aceitação e uma cultura de adoção da tecnologia em benefício do país." [2]
Embora o apoio governamental e uma postura recetiva à tecnologia impulsionem a adoção, subsistem desafios. O custo e o sabor continuam a ser pontos críticos comuns, com muitos consumidores a duvidar da capacidade da carne cultivada em reproduzir verdadeiramente cortes nobres como o bife [13][6]. À escala global, determinadas tendências demográficas mantêm-se consistentes: adultos mais jovens, homens e indivíduos com níveis de escolaridade ou de rendimento mais elevados estão mais inclinados a experimentar carne cultivada [13][6].
À medida que o desenvolvimento da carne cultivada avança, plataformas como a Cultivated Meat Shop pretendem colmatar a lacuna de conhecimento através da disponibilização de informação clara e acessível. Quer em Birmingham quer em Pequim, estes recursos podem ajudar os consumidores a compreender como este alimento emergente se enquadra no seu quotidiano. Estas atitudes divergentes evidenciam os distintos caminhos que esta tecnologia poderá percorrer nas diferentes regiões.
Carne produzida em laboratório: Por que razão os países a estão a proibir? - Podcast The Global Story, BBC World Service
Perspetivas Futuras e Projeções de Crescimento
O futuro da carne cultivada revela trajetórias contrastantes para a Europa e a Ásia, moldadas por tendências de mercado e enquadramentos regulamentares.
O Caminho da Europa Rumo à Adoção Generalizada
O percurso da Europa rumo à aceitação generalizada da carne cultivada permanece incerto. No início de 2026, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) ainda não tinha aprovado quaisquer produtos de carne cultivada para consumo humano, levando algumas startups a orientarem-se para os mercados asiático e norte-americano em busca de oportunidades iniciais de receita [4]. Anthony Chow, sócio da Agronomics, destacou o desafio:
"Não há evidências de que seja possível obter a aprovação de produtos na Europa." [4]
Esta lentidão regulamentar reflete obstáculos anteriores e um ceticismo persistente dos consumidores na região. No entanto, a Europa apresenta algumas vantagens. Em 2022, o governo neerlandês atribuiu 60 milhões de euros para desenvolver um ecossistema nacional de agricultura celular — o maior investimento deste tipo realizado por qualquer governo nacional [1]. As projeções indicam que o mercado europeu de carne cultivada poderá crescer a uma taxa composta de crescimento anual (CAGR) de 14,65% entre 2025 e 2033 [7]. O Reino Unido também registou progressos, tornando-se a primeira nação europeia a aprovar carne cultivada para venda em julho de 2024, ao autorizar o alimento para animais de estimação à base de frango cultivado da Meatly [3].
Apesar destes avanços, a resistência cultural constitui um desafio significativo. Países como a Itália, a Hungria e a Roménia introduziram ou propuseram proibições para salvaguardar as tradições culinárias e a agricultura convencional [18]. Especialistas do setor alertam que o ritmo lento da Europa poderá comprometer a sua competitividade global. Como afirmou categoricamente um relatório: "Ao ritmo atual, a Europa terá de contentar-se com as sobras" [14]. Em comparação com a rápida expansão da Ásia, o mercado europeu de carne cultivada continua a ser relativamente modesto [14].
O Caminho da Ásia Rumo à Adoção Generalizada
A Ásia, por outro lado, está a acelerar rumo ao domínio do mercado, graças a regulamentações simplificadas e a um sólido apoio governamental. Singapura preparou o terreno ao aprovar o seu primeiro produto de carne cultivada em dezembro de 2020. Em 2026, empresas como a Good Meat, a Vow e a Parima também tinham obtido aprovação regulamentar [3]. A China consolidou ainda mais o seu compromisso ao incluir a carne cultivada no seu Plano Quinquenal em janeiro de 2022 [6]. Prevê-se que a região Ásia-Pacífico registe o crescimento mais rápido a nível global, com uma taxa de crescimento anual composta (CAGR) estimada em 52,9% entre 2023 e 2030 [15], e, até 2050, poderá representar 38% da quota de mercado global de carne cultivada [17].
A vasta população e os desafios de segurança alimentar da Ásia fazem da carne cultivada uma solução estratégica para a crescente procura de proteínas. Por exemplo, a Avant Meats Company Limited assegurou um financiamento significativo de Série A em junho de 2022 para aumentar a escala da produção de marisco cultivado, abordando questões como a sobrepesca e a sustentabilidade dos ecossistemas marinhos [15][16]. O marisco cultivado, em particular, está a emergir como uma área de forte crescimento na região [15].
Os avanços tecnológicos estão igualmente a desempenhar um papel crucial. A Índia está a tornar-se um polo de integração de IA e biotecnologia para melhorar o desenvolvimento de linhas celulares e reduzir os custos de produção [16]. Vidyesh Swar, Consultor Principal na Towards FnB, observou:
"A IA está a transformar fundamentalmente o modo como a carne cultivada passa da experimentação à escala laboratorial para a produção à escala industrial." [16]
Globalmente, espera-se que o mercado de IA na carne cultivada atinja 573,45 milhões de dólares até 2035 [16]. Tom Rees, Diretor de Indústria na Euromonitor International, sublinhou a liderança asiática:
"No geral, é a Ásia que lidera o caminho, e talvez a China tenha o maior potencial." [6]
Embora a adoção generalizada possa não ocorrer até à segunda metade da década de 2040, as políticas de apoio, a recetividade dos consumidores e os investimentos tecnológicos na Ásia posicionam-na como líder global. Para os consumidores do Reino Unido intrigados com estes desenvolvimentos, plataformas como a Cultivated Meat Shop fornecem recursos e pré-visualizações antecipadas de produtos à medida que o setor evolui.
Conclusão
A Europa fica atrás da Ásia no desenvolvimento da carne cultivada, com a Ásia — liderada por Singapura — a assumir a dianteira. Singapura posicionou-se como pioneira global, alcançando múltiplas aprovações regulamentares e priorizando a segurança alimentar como parte da sua estratégia. Entretanto, a inclusão da carne cultivada no Plano Quinquenal da China evidencia um forte compromisso político que deverá acelerar o crescimento do setor [6].
Em contrapartida, a Europa enfrenta obstáculos decorrentes tanto da cautela regulamentar como do ceticismo dos consumidores. Enquanto a Ásia avança rapidamente, a Europa permanece estagnada, com países como a Itália e a França a introduzirem proibições para proteger as tradições culinárias. Diversos fatores que moldam a aceitação da carne cultivada, incluindo a desconfiança em relação à tecnologia alimentar, são mais prevalecentes na Europa, com 32% a expressarem ceticismo em comparação com 24% na Ásia [2]. Um pequeno avanço ocorreu em julho de 2024, quando o Reino Unido aprovou o alimento para animais de estimação à base de frango cultivado da Meatly. No entanto, uma incerteza regulamentar mais ampla continua a entravar o progresso. Como afirmou Anthony Chow, Partner na Agronomics:
"Não vejo qualquer luz ao fundo do túnel para a Europa do ponto de vista regulamentar. Há provas de que é possível obter a aprovação de produtos em Singapura e nos EUA — não há provas de que seja possível na Europa." [4]
As atitudes dos consumidores ilustram ainda mais esta clivagem. Na Malásia, 26% das pessoas afirmam que provavelmente ou definitivamente consumiriam carne cultivada. Em contraste, o interesse é muito menor em França, Itália e Alemanha [2]. Para muitos consumidores asiáticos, a carne cultivada representa avanços na higiene alimentar e no progresso nacional, ao passo que os europeus tendem a priorizar alimentos "naturais" e tradicionais [2]. Esta disparidade cultural tem levado as startups europeias a focar-se nos mercados asiáticos como forma de gerar receitas iniciais.
Perguntas Frequentes
Quando será a carne cultivada aprovada para consumo na Europa?
A carne cultivada poderá tornar-se uma realidade para os consumidores europeus até 2027, dependendo da aprovação para consumo humano. No Reino Unido, a Food Standards Agency está a colaborar com empresas para assegurar que todas as avaliações de segurança necessárias sejam concluídas dentro deste prazo. Os esforços estão bem encaminhados para introduzir esta opção alimentar vanguardista no mercado.
Porque está Singapura a aprovar a carne cultivada mais rapidamente do que a UE?
Singapura ultrapassou a UE na aprovação de carne cultivada graças ao seu quadro regulamentar simplificado, aos investimentos apoiados pelo governo e à ênfase na segurança alimentar. A Singapore Food Agency processa habitualmente os pedidos no prazo de 9 a 12 meses, oferecendo um calendário muito mais rápido em comparação com os procedimentos mais lentos e complexos da UE, que envolvem diretrizes detalhadas e avaliações de risco exaustivas. Além da eficiência regulamentar, Singapura comprometeu mais de 180 milhões de libras em infraestruturas de apoio a este setor. Em contraste, a postura cautelosa da UE e a preferência por tradições alimentares naturais contribuem para o seu progresso mais lento.
Será a carne cultivada alguma vez acessível em comparação com a carne convencional?
Desenvolvimentos recentes demonstram que a carne cultivada está a tornar-se progressivamente mais acessível, aproximando-se do custo da carne convencional. Avanços cruciais no escalonamento da produção, na automação e nos meios de cultura desempenharam um papel fundamental na redução drástica dos custos de produção.
Atualmente, os preços aproximam-se da paridade com as opções de carne tradicionais. E, com os progressos contínuos na tecnologia de biorreatores e na eficiência da cadeia de abastecimento, prevê-se que os custos diminuam ainda mais. À medida que o mercado se expande e estas tecnologias amadurecem, a carne cultivada perfila-se como uma alternativa económica para os consumidores.


